Finanzsimulation
Zinspfad, Mietausfall und Mietsteigerung durchspielen und sehen, wann die Liquidität kritisch wird.
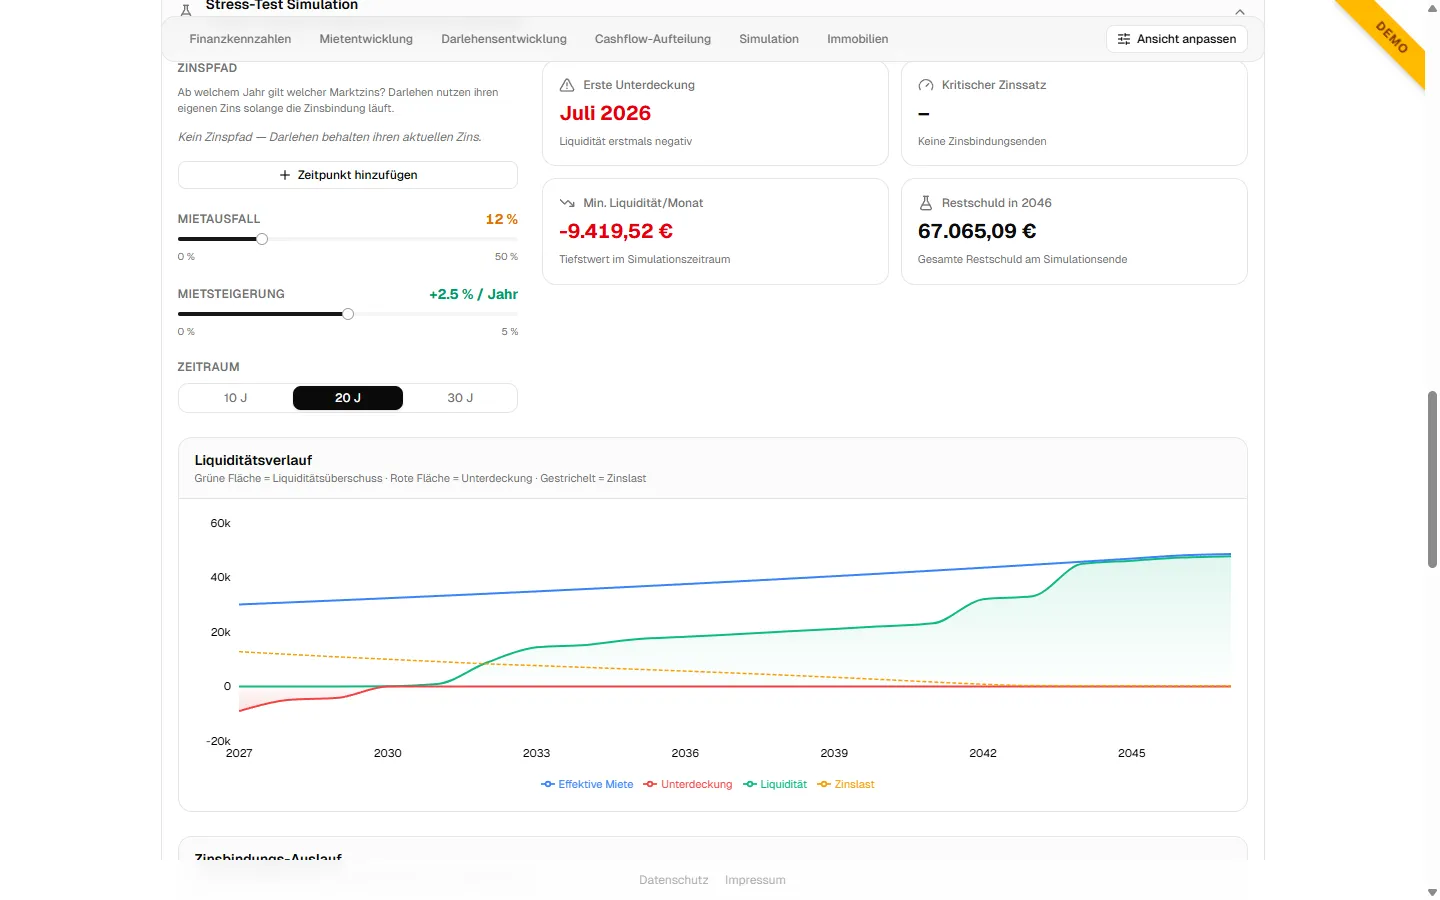
Der Abschnitt Simulation (auf der Finanzen-Übersicht und wahlweise auch pro Objekt) zeigt, wie sich dein Portfolio unter veränderten Annahmen entwickelt — ganz ohne echte Daten zu verändern.
Stellschrauben
- Zinspfad — lege fest, ab welchem Jahr welcher Marktzins gilt. Laufende Darlehen behalten ihren eigenen Zins, solange die Zinsbindung läuft; erst danach greift der Zinspfad.
- Mietausfall — Schieberegler von 0–50 %, simuliert einen Anteil dauerhaft unbezahlter Miete.
- Mietsteigerung — Schieberegler von 0–5 % pro Jahr.
- Zeitraum — der Betrachtungshorizont der Simulation.
Ergebnisse
Vier Kennzahlen-Karten zeigen sofort, ob das Szenario kritisch wird:
- Erste Unterdeckung — der erste Monat, in dem die Liquidität negativ würde (oder „Keine”, wenn das Portfolio im Plus bleibt).
- Kritischer Zinssatz — die Zinsobergrenze, ab der eine Unterdeckung eintritt.
- Min. Liquidität/Monat — der Tiefstwert im simulierten Zeitraum.
- Restschuld am Ende des gewählten Zeitraums.
So lässt sich schnell prüfen, wie robust das Portfolio gegenüber steigenden Zinsen oder Leerstand ist, bevor eine Anschlussfinanzierung ansteht.
Nebenkosten in der Simulation
Betriebskosten, die du selbst trägst, gehen in die Liquidität mit ein — ebenso wie Nebenkostenpauschalen auf der Einnahmenseite.
Ein Punkt ist dabei wichtig: Beim Schieberegler Mietausfall sinken die Mieteinnahmen, die Kosten aber nicht. Das ist Absicht. Eine leerstehende Wohnung kostet weiterhin Grundsteuer, Versicherung und Heizung — Leerstand ist genau der Moment, in dem sich diese Kosten nicht mehr umlegen lassen. Deshalb fällt die Liquidität bei Mietausfall stärker, als es die entgangene Miete allein vermuten ließe.
Siehe auch Nicht umlagefähige Nebenkosten.